افزایش قیمت داراییها و کاهش قدرت خرید باعث شده است سؤال «بهترین سرمایه گذاری در ایران چیست؟» برای بسیاری از افراد از یک انتخاب ساده به یک تصمیم جدی مالی تبدیل شود. بااینحال، پاسخ این سؤال برای همه یکسان نیست. فردی که ممکن است تا سه ماه آینده به پول خود نیاز داشته باشد، نباید همان مسیری را انتخاب کند که یک سرمایهگذار با افق پنجساله انتخاب میکند.
بهترین سرمایه گذاری برای همه یک گزینه ثابت نیست. برای افراد ریسکگریز، صندوقهای درآمد ثابت و اوراق کمریسک قابل بررسیاند؛ برای حفظ ارزش پول، طلا و صندوق طلا کاربرد بیشتری دارند؛ برای رشد بلندمدت، صندوقهای سهامی، سهام و ملک مطرح میشوند و ارز دیجیتال فقط برای بخش محدودی از سبد افراد ریسکپذیر مناسب است.
جدول تصمیمگیری سریع
| شرایط شما | گزینههای قابل بررسی | مهمترین نکته |
|---|---|---|
| ریسکگریز و نیازمند نقدشوندگی | صندوق درآمد ثابت، اوراق بدهی، سپرده بانکی | بازده واقعی را با تورم مقایسه کنید |
| هدف اصلی حفظ ارزش پول | صندوق طلا، طلای آبشده معتبر، شمش یا سکه | حباب و اختلاف قیمت خریدوفروش مهم است |
| افق بیش از سه تا پنج سال | صندوق سهامی، سهام بنیادی، ملک | افتهای دورهای اجتنابناپذیر است |
| سرمایه اولیه محدود | صندوقهای قابل معامله، خرید تدریجی طلا | هزینه معامله و امکان خرید دورهای را بسنجید |
| ریسکپذیر و باتجربه | بخش محدودی از سبد در سهام پرریسک یا رمزارز | تمام سرمایه را وارد نکنید |
| نیازمند درآمد دورهای | برخی صندوقهای درآمد ثابت یا دارایی اجارهای | شیوه و زمان پرداخت سود را بررسی کنید |
نکته مهم این است که «بهترین» معمولاً یک دارایی نیست؛ بلکه ترکیبی از چند ابزار با ریسکهای متفاوت است. قرار دادن تمام پول در طلا، دلار، بورس یا رمزارز میتواند سرمایهگذار را به نوسان همان بازار وابسته کند.
هشدار: این مقاله توصیه شخصی برای خرید یا فروش نیست. بازده هیچ بازاری تضمینشده نیست و پیش از تصمیمگیری باید شرایط مالی، بدهیها، صندوق اضطراری و میزان ریسکپذیری خود را بررسی کنید.
بهترین سرمایه گذاری در حال حاضر در ایران کدام است؟
در شرایط فعلی نمیتوان یک دارایی را برای همه افراد بهترین دانست. بالا بودن تورم، تغییرات نرخ ارز، وضعیت نرخهای پولی و ریسکهای سیاسی باعث میشوند بازده بازارها در دورههای مختلف جابهجا شود.
برای نمونه، نرخ بازار بینبانکی در ۲۴ تیر ۱۴۰۵ برابر با ۲۳٫۹۲ درصد گزارش شده است. چنین شرایطی معمولاً جذابیت ابزارهای کمریسک را برای بخشی از سرمایهگذاران افزایش میدهد؛ اما نرخ بهره بهتنهایی برای انتخاب بازار کافی نیست.
برای انتخاب بهترین سرمایه گذاری در حال حاضر در ایران، ابتدا به پنج سؤال پاسخ دهید:
- چه مقدار پول برای سرمایهگذاری دارید؟
- چه زمانی ممکن است به این پول نیاز پیدا کنید؟
- افت موقت چنددرصدی را میتوانید تحمل کنید؟
- هدف شما حفظ ارزش پول است یا رشد سرمایه؟
- آیا زمان و دانش کافی برای تحلیل مستقیم بازار دارید؟
مقایسه اولیه روشهای سرمایهگذاری در ایران
| روش | ریسک تقریبی | نقدشوندگی | سرمایه اولیه | افق مناسب | مناسب چه کسی است؟ |
|---|---|---|---|---|---|
| صندوق درآمد ثابت | کم | بالا | کم | کوتاه تا میانمدت | افراد محافظهکار |
| سپرده بانکی | کم | متوسط | کم | کوتاه تا میانمدت | افراد ریسکگریز |
| صندوق طلا | متوسط | بالا | کم | میانمدت و بلندمدت | متقاضیان پوشش تورم |
| طلای فیزیکی | متوسط | بالا | کم تا متوسط | میانمدت و بلندمدت | افراد آشنا با خرید امن طلا |
| بورس مستقیم | زیاد | متوسط تا بالا | کم | بلندمدت | افراد دارای دانش و زمان |
| صندوق سهامی | متوسط تا زیاد | بالا | کم | بلندمدت | سرمایهگذاران غیرحرفهای صبور |
| ملک | متوسط | پایین | بسیار زیاد | بلندمدت | صاحبان سرمایه کلان |
| ارز | زیاد | بالا | متغیر | کوتاه تا میانمدت | افراد آشنا با ریسک بازار ارز |
| ارز دیجیتال | بسیار زیاد | بالا | کم | متغیر | افراد ریسکپذیر |
| تأمین مالی جمعی | متوسط تا زیاد | پایین | کم تا متوسط | تا پایان دوره طرح | افراد آشنا با ریسک پروژه |
بهترین سرمایه گذاری با پول کم در ایران
وقتی سرمایه اولیه محدود است، دسترسی آسان، امکان خرید تدریجی، کارمزد پایین و نقدشوندگی اهمیت بیشتری پیدا میکند. در این شرایط، انتخاب یک دارایی گرانقیمت یا بازاری که هزینه ورود و خروج بالایی دارد، میتواند بخش قابلتوجهی از سرمایه را درگیر کند.
پیش از شروع، بهتر است ابتدا بدهیهای پرهزینه را مدیریت کنید و مبلغی برای هزینههای ضروری کنار بگذارید. پولی که ممکن است ماه آینده برای اجاره، درمان یا اقساط لازم داشته باشید، نباید وارد یک دارایی پرنوسان شود.
برای افرادی که سرمایه کمی دارند اما میخواهند تجربه معامله حرفهای داشته باشند، استفاده از پراپ فرمهای مختلف مانند پراپفرم تامین سرمایه میتواند فرصت مناسبی باشد.
با مبلغ کم کجا سرمایهگذاری کنیم؟
| مقدار تقریبی سرمایه | گزینههای قابل بررسی |
|---|---|
| کمتر از ۱۰ میلیون تومان | صندوق درآمد ثابت، صندوق طلا، خرید تدریجی دارایی |
| ۱۰ تا ۵۰ میلیون تومان | ترکیب درآمد ثابت و صندوق طلا، عرضه اولیه با بررسی |
| ۵۰ تا ۲۰۰ میلیون تومان | سبد متنوعتر شامل درآمد ثابت، طلا و صندوق سهامی |
| ۲۰۰ میلیون تومان به بالا | ترکیب چند بازار بر اساس هدف و افق زمانی |
انتخاب دارایی فقط به مقدار پول بستگی ندارد؛ هدف سرمایهگذاری، مدت زمانی که میتوانید سرمایه را نگه دارید و میزان ریسکپذیری شما نیز مهم است. اگر هنوز بین طلا، صندوق، بورس و سایر بازارها مردد هستید، مطالعه راهنمای برای سرمایهگذاری چی بخریم؟ میتواند به شما کمک کند تفاوت این گزینهها را بر اساس افق زمانی و سطح ریسک بهتر مقایسه کنید.
خرید طلای آب شده
طلای آبشده از ذوب طلاهای متفرقه و دستدوم به دست میآید و برخلاف زیورآلات معمولاً اجرت ساخت ندارد. به همین دلیل، میتواند برای افرادی که هدفشان حفظ ارزش پول است، گزینه قابل بررسی باشد.
بااینحال، طلای آبشده با شمش استاندارد یکسان نیست و خرید آن بدون بررسی عیار، انگ، فاکتور و اعتبار فروشنده ریسک تقلب دارد.
| مزایای طلای آبشده | معایب طلای آبشده |
|---|---|
| نداشتن اجرت ساخت زیورآلات | احتمال تقلب یا عیار پایین |
| امکان خرید در وزنهای مختلف | نیاز به نگهداری امن |
| نقدشوندگی نسبتاً مناسب | اختلاف قیمت خریدوفروش |
| قابلیت استفاده برای حفظ ارزش پول | نوسان قیمت در کوتاهمدت |
برای خرید، فقط به قیمت پایینتر توجه نکنید. فاکتور رسمی، کد یا انگ قابل استعلام و خرید از واحد دارای مجوز اهمیت بیشتری دارد.
اگر نگهداری فیزیکی برایتان دشوار است، صندوق طلا یا گواهی سپرده کالایی میتواند جایگزین قابل بررسی باشد. بورس کالا برای شمش و سکه طلا سازوکار گواهی سپرده و خزانههای پذیرفتهشده دارد.
عرضه اولیه شرکتها
عرضه اولیه زمانی انجام میشود که سهام یک شرکت برای نخستین بار در بورس یا فرابورس در اختیار عموم قرار میگیرد. این روش به دلیل مبلغ تخصیص معمولاً برای سرمایهگذاران خرد قابل دسترس است؛ اما تصور سود تضمینی درباره آن اشتباه است.
بازده عرضه اولیه به قیمتگذاری سهم، وضعیت بازار، عملکرد شرکت و میزان تقاضا وابسته است. بعضی سهمها پس از عرضه رشد میکنند و بعضی دیگر ممکن است وارد دوره افت یا رکود شوند.
| مزایای عرضه اولیه | معایب عرضه اولیه |
|---|---|
| امکان شروع با مبلغ نسبتاً پایین | سوددهی تضمینشده نیست |
| دسترسی از طریق سامانه کارگزاری | مبلغ تخصیص ممکن است محدود باشد |
| امکان مشارکت در شرکت تازهوارد | سابقه معاملاتی سهم محدود است |
| نقدشوندگی بورسی | احتمال افت پس از عرضه وجود دارد |
پیش از خرید، گزارش ارزشگذاری، صورتهای مالی و شرایط صنعت را بررسی کنید و میان عرضه اولیه و پذیرهنویسی تفاوت قائل شوید.
بیشتر بخوانید: اوپو فایننس | ورود به بروکر اوپو فایننس + (سایت)
سپردههای بانکی
سپرده بانکی برای افرادی مناسب است که حفظ مبلغ اسمی سرمایه و دریافت سود مشخص برایشان مهمتر از کسب بازده بالا است. مزیت اصلی این روش، سادگی و نوسان نداشتن موجودی حساب است؛ اما سود بانکی ممکن است در دورههای تورمی قدرت خرید سرمایه را بهطور کامل حفظ نکند.
| مزایای سپرده بانکی | معایب سپرده بانکی |
|---|---|
| مزایای سپرده بانکی | معایب سپرده بانکی |
| سادگی و دسترسی آسان | احتمال بازده واقعی منفی پس از تورم |
| مناسب افراد ریسکگریز | نرخ شکست در برداشت زودهنگام |
| نیاز نداشتن به تحلیل بازار | فرصت کمتر برای رشد سرمایه |
پیش از افتتاح سپرده، نرخ سود، مدت قرارداد، شرایط برداشت پیش از سررسید و اعتبار بانک را بررسی کنید.
فهرست بانکها و نهادهای پولی مجاز در سایت بانک مرکزی منتشر میشود. بانک مرکزی هشدار داده است فعالیت با نهادهای خارج از این فهرست، مسئولیت بیشتری متوجه مراجعهکننده میکند.
صندوقهای سرمایه گذاری طلا
صندوقهای طلا این امکان را فراهم میکنند که بدون نگهداری فیزیکی سکه یا شمش، در بازار طلا سرمایهگذاری کنید. بسیاری از این صندوقها بهصورت قابل معامله در بورس فعالیت میکنند؛ بنابراین اگر با سازوکار خریدوفروش آنها آشنا نیستید، ابتدا راهنمای ETF چیست را مطالعه کنید.
واحدهای صندوق طلا از طریق سامانه کارگزاری خریدوفروش میشوند و معمولاً امکان شروع سرمایهگذاری با مبلغی کمتر از خرید سکه کامل را فراهم میکنند. برای آشنایی دقیقتر با ترکیب دارایی، نحوه محاسبه قیمت و مزایا و معایب این ابزار نیز میتوانید مقاله صندوق سرمایهگذاری طلا چیست؟ را بخوانید.
| مزایای صندوق طلا | معایب صندوق طلا |
|---|---|
| نداشتن ریسک نگهداری فیزیکی | نوسان همزمان با بازار طلا و ارز |
| خریدوفروش آنلاین | امکان فاصله قیمت بازار از NAV |
| امکان شروع با مبالغ کمتر | سود دورهای ثابت ندارد |
| شفافیت اطلاعات صندوق | محدود بودن معامله به ساعات بازار |
هنگام انتخاب صندوق فقط بازده گذشته را نبینید. حجم معاملات، فاصله قیمت با ارزش خالص دارایی، ترکیب دارایی، بازارگردان، کارمزد و سابقه مدیر صندوق را نیز بررسی کنید.
تامین مالی جمعی
در تأمین مالی جمعی یا کرادفاندینگ، تعداد زیادی سرمایهگذار مبالغ خود را برای اجرای یک پروژه یا طرح تجاری تأمین میکنند. این روش ممکن است نرخ بازده مورد انتظار بیشتری از بعضی ابزارهای کمریسک داشته باشد؛ اما اصل سرمایه و سود همه طرحها تضمینشده نیست.
| مزایای تأمین مالی جمعی | معایب تأمین مالی جمعی |
|---|---|
| امکان مشارکت با مبلغ محدود | ریسک شکست یا تأخیر پروژه |
| تنوع طرحها و صنایع | نقدشوندگی محدود تا پایان دوره |
| بازده مورد انتظار مشخص در بعضی طرحها | تفاوت کیفیت تضامین |
| مشارکت در تأمین مالی کسبوکار | احتمال عدم تحقق سود پیشبینیشده |
پیش از ورود، مجوز سکو، عامل تأمین مالی، سابقه متقاضی، نوع تضمین، مدت طرح و شرایط پرداخت را خطبهخط بخوانید. عبارت «پیشبینی سود» با «تضمین سود» یکسان نیست.
آیا پراپفرم سرمایهگذاری با پول کم است؟
پراپفرم را نباید در کنار طلا، صندوق یا سپرده بانکی قرار داد. در پراپ تریدینگ، فرد معمولاً هزینه یک آزمون یا چالش را پرداخت میکند و در صورت قبولی، با سرمایه شرکت معامله میکند.
بنابراین پراپفرم یک روش تأمین سرمایه برای معاملهگر ماهر است، نه ابزار سرمایهگذاری برای حفظ ارزش پول.
بهترین سرمایه گذاری کوتاه مدت در ایران
سرمایهگذاری کوتاهمدت معمولاً افقی کمتر از یک سال دارد. در این بازه، نقدشوندگی و کنترل ریسک مهمتر از دنبال کردن بیشترین سود احتمالی است.
دارایی پرنوسانی مانند رمزارز ممکن است سریع نقد شود، اما این ویژگی به معنای امن بودن آن برای کوتاهمدت نیست.
صندوقهای درآمد ثابت
صندوق درآمد ثابت بخش عمده منابع خود را در اوراق بدهی، سپرده بانکی و داراییهای کمریسک سرمایهگذاری میکند. این صندوقها برای افرادی مناسباند که به دنبال نوسان کمتر و نقدشوندگی مناسب هستند؛ اما بازده آنها نیز تضمین مطلق ندارد و باید عملکرد، ترکیب دارایی و شرایط صندوق بررسی شود.
| مزایای صندوق درآمد ثابت | معایب صندوق درآمد ثابت |
|---|---|
| نوسان کمتر از سهام و طلا | احتمال عقب ماندن از تورم |
| امکان سرمایهگذاری با مبلغ کم | تفاوت بازده صندوقها |
| نقدشوندگی مناسب در بیشتر صندوقها | وجود ریسک اعتباری و نرخ بهره |
| مدیریت حرفهای دارایی | متفاوت بودن زمان تسویه |
پیش از خرید مشخص کنید صندوق از نوع ETF است یا صدور و ابطالی، سود را دورهای پرداخت میکند یا در قیمت واحد انباشته میشود و زمان تسویه آن چند روز است.
ارزهای خارجی
خرید ارز فیزیکی برای حفظ ارزش پول با معامله جفتارز در فارکس یکسان نیست. در خرید ارز، بازده سرمایه به تغییر نرخ ارز و اختلاف قیمت خریدوفروش وابسته است.
در فارکس، معاملهگر معمولاً از ابزار اهرمی استفاده میکند و ممکن است در مدت کوتاهی بخش زیادی از سرمایه خود را از دست بدهد.
| مزایای نگهداری ارز | معایب نگهداری ارز |
|---|---|
| نقدشوندگی نسبتاً بالا | نوسان ناشی از اخبار سیاسی و اقتصادی |
| کاربرد برای هزینههای ارزی | اختلاف نرخ خریدوفروش |
| امکان پوشش بخشی از کاهش ارزش ریال | ریسک نگهداری فیزیکی |
| دسترسی نسبتاً آسان | محدودیتهای قانونی یا معاملاتی |
اگر هدف شما سرمایهگذاری است، معامله اهرمی فارکس را با خرید دلار یا یورو اشتباه نگیرید. فارکس بیشتر یک فعالیت تخصصی معاملاتی است و برای فرد بدون آموزش و مدیریت ریسک، گزینه امنی محسوب نمیشود.
ارزهای دیجیتال
ارزهای دیجیتال به دلیل امکان خرید با مبالغ کم، فعالیت شبانهروزی و نقدشوندگی برخی رمزارزها مورد توجهاند؛ اما نوسان قیمت، ریسک صرافی، هک، خطای انتقال و محدودیت خدمات برای کاربران ایرانی میتواند زیان سنگینی ایجاد کند.
تتر یکی از داراییهایی است که بعضی کاربران برای انتقال سرمایه یا نگهداری ارزش دلاری از آن استفاده میکنند؛ بااینحال، انتخاب صرافی و بررسی کارمزد خرید، فروش و برداشت اهمیت زیادی دارد.
بیشتر بخوانید: بهترین صرافی برای خرید تتر
برای سرمایهگذار تازهکار، اختصاص دادن بخش محدودی از سبد به رمزارز، پرهیز از معاملات اهرمی و استفاده از کیف پول امن منطقیتر از ورود یکباره با تمام سرمایه است.
| مزایای ارز دیجیتال | معایب ارز دیجیتال |
|---|---|
| امکان شروع با مبلغ کم | نوسان بسیار شدید |
| بازار شبانهروزی | ریسک صرافی و کیف پول |
| تنوع دارایی | نبود حمایت مشابه سپرده بانکی |
| نقدشوندگی بالای رمزارزهای بزرگ | ریسک تحریم و مسدود شدن حساب |
برای سرمایهگذار تازهکار، ورود با بخش کوچکی از سرمایه، پرهیز از اهرم، استفاده از کیف پول امن و خرید نکردن صرفاً بر اساس شبکههای اجتماعی اهمیت زیادی دارد. حجم معاملات بالا نیز بهتنهایی نشانه ارزشمند بودن یک پروژه نیست.
خرید و فروش خودرو
خودرو در بعضی دورهها همزمان با تورم و رشد نرخ ارز گران میشود؛ اما کالایی مصرفی است و هزینه نگهداری، بیمه، تعمیرات، انتقال و استهلاک دارد.
به همین دلیل، بازده اسمی افزایش قیمت خودرو ممکن است پس از کسر هزینهها و تورم چندان جذاب نباشد.
| مزایای خرید خودرو | معایب خرید خودرو |
|---|---|
| امکان سود در دورههای جهش قیمت | استهلاک و فرسودگی |
| بازار نسبتاً فعال برای مدلهای پرتقاضا | هزینه بیمه، تعمیر و انتقال |
| امکان استفاده شخصی | ریسک تصادف و افت قیمت |
| تأثیرپذیری از نرخ ارز | خواب سرمایه در بازار رکودی |
خودرو زمانی منطقیتر است که علاوه بر سرمایهگذاری، نیاز مصرفی واقعی نیز وجود داشته باشد. خرید خودرو فقط با هدف سود کوتاهمدت برای افراد غیرمتخصص ریسک بالایی دارد.
بهترین سرمایه گذاری بلندمدت در ایران
در سرمایهگذاری بلندمدت، هدف معمولاً رشد سرمایه در یک دوره چندساله است. طولانی بودن افق زمانی به معنای حذف ریسک نیست؛ بلکه سرمایهگذار فرصت بیشتری برای عبور از دورههای افت و رکود دارد.
ملک و مستغلات
ملک برای افرادی مناسب است که سرمایه اولیه بالا، افق چندساله و توان پذیرش نقدشوندگی پایین دارند. بازده ملک میتواند از رشد قیمت و اجاره تشکیل شود، اما هزینه انتقال، مالیات، کمیسیون، تعمیرات و خواب سرمایه نیز باید محاسبه شود.
| مزایای سرمایهگذاری در ملک | معایب سرمایهگذاری در ملک |
|---|---|
| امکان حفظ ارزش در افق بلندمدت | نیاز به سرمایه اولیه بالا |
| امکان کسب درآمد اجاره | نقدشوندگی پایین |
| دارایی قابل استفاده | ریسک حقوقی و سند |
| امکان استفاده از وام | هزینه تعمیرات و انتقال |
قبل از خرید، فقط رشد قیمت منطقه را نبینید. وضعیت سند، امکان اجاره، بافت محله، عمر بنا، هزینه بازسازی و مدت زمان احتمالی فروش را نیز بررسی کنید.
بازار بورس
سرمایهگذاری در بورس میتواند بهصورت خرید مستقیم سهام یا از طریق صندوقهای سهامی، شاخصی و مختلط انجام شود.
خرید مستقیم برای فردی مناسب است که دانش تحلیل، زمان پیگیری و توان تحمل نوسان دارد. برای افراد کمتجربه، صندوقهای تحت مدیریت حرفهای انتخاب سادهتری هستند.
صندوق سهامی بخش عمده دارایی خود را در سهام قرار میدهد و به همین دلیل ریسک آن از صندوق درآمد ثابت بیشتر است. این صندوقها به دو گروه قابل معامله و صدور و ابطالی تقسیم میشوند.
| مزایای بورس | معایب بورس |
|---|---|
| امکان شروع با سرمایه کم | نوسان و افت دورهای |
| نقدشوندگی بیشتر از ملک | نیاز به دانش در خرید مستقیم |
| تنوع صنایع و صندوقها | ریسک شرکت و اقتصاد کلان |
| امکان دریافت سود نقدی از برخی شرکتها | تصمیمهای هیجانی و صفهای معاملاتی |
اگر قصد سرمایهگذاری بلندمدت دارید، میان «خرید سهم خوب» و «خرید سهم در هر قیمتی» تفاوت بگذارید. کیفیت شرکت، قیمت خرید، سودآوری، بدهی، جریان نقد و شرایط صنعت همگی اهمیت دارند.
خرید فیزیکی طلا و سکه
طلا و سکه برای افرادی که هدفشان حفظ بخشی از ارزش دارایی در برابر تورم و رشد ارز است، کاربرد دارند.
بااینحال، سکه ممکن است علاوه بر ارزش طلای خود دارای حباب باشد و خرید در حباب بالا، بازده آینده را کاهش دهد.
| مزایای طلا و سکه | معایب طلا و سکه |
|---|---|
| نقدشوندگی بالا | ریسک سرقت یا گم شدن |
| امکان نگهداری بلندمدت | حباب سکه |
| وابستگی به طلا و نرخ ارز | اختلاف قیمت خریدوفروش |
| تنوع روش خرید | نداشتن سود دورهای |
برای انتخاب میان سکه، طلای آبشده، شمش و صندوق طلا، مقدار سرمایه، امکان نگهداری امن، حباب، کارمزد و نیاز به نقدشوندگی را مقایسه کنید.
سرمایهگذاری روی مهارت و کسبوکار
برای بعضی افراد، بهترین سرمایه گذاری خرید یک دارایی مالی نیست؛ بلکه یادگیری یک مهارت درآمدزا، توسعه کسبوکار یا خرید ابزار کاری است.
این روش نقدشوندگی مشخصی ندارد و به تلاش، بازار، تجربه و اجرای فرد وابسته است؛ اما میتواند ظرفیت درآمدی او را در بلندمدت افزایش دهد.
سرمایهگذاری روی مهارت با خرید رمزارز یا طلا قابل مقایسه مستقیم نیست. در اینجا بازده از افزایش توان درآمدزایی ایجاد میشود، نه صرفاً رشد قیمت یک دارایی.
مقایسه کامل روشهای سرمایهگذاری در ایران
در جدول زیر، روشهای سرمایهگذاری در ایران را با یکدیگر مقایسه میکنیم:
| روش | ریسک | نقدشوندگی | حداقل سرمایه | درآمد دورهای | افق پیشنهادی |
|---|---|---|---|---|---|
| سپرده بانکی | کم | متوسط | کم | دارد | کوتاه تا میانمدت |
| صندوق درآمد ثابت | کم | بالا | کم | بسته به صندوق | کوتاه تا میانمدت |
| صندوق طلا | متوسط | بالا | کم | ندارد | میانمدت و بلندمدت |
| طلای آبشده | متوسط | بالا | کم تا متوسط | ندارد | میانمدت و بلندمدت |
| سکه | متوسط تا زیاد | بالا | متوسط | ندارد | میانمدت |
| صندوق سهامی | متوسط تا زیاد | بالا | کم | معمولاً از رشد واحد | بلندمدت |
| سهام مستقیم | زیاد | متوسط تا بالا | کم | احتمالی | بلندمدت |
| ارز | زیاد | بالا | متغیر | ندارد | کوتاه تا میانمدت |
| ارز دیجیتال | بسیار زیاد | بالا | کم | معمولاً ندارد | متغیر |
| ملک | متوسط | پایین | بسیار زیاد | اجاره | بلندمدت |
| خودرو | متوسط تا زیاد | متوسط | زیاد | ندارد | وابسته به بازار |
| تأمین مالی جمعی | متوسط تا زیاد | پایین | کم تا متوسط | طبق قرارداد | تا پایان طرح |
بهترین سرمایه گذاری در ایران از نظر هوش مصنوعی
پرسیدن از مدلهایی مانند ChatGPT، Gemini یا DeepSeek میتواند برای ساختن فهرست اولیه گزینهها مفید باشد؛ اما خروجی هوش مصنوعی توصیه مالی شخصی نیست.
مدل ممکن است به قیمتهای لحظهای، قوانین جدید، اطلاعات کامل صندوقها یا شرایط مالی شما دسترسی نداشته باشد.
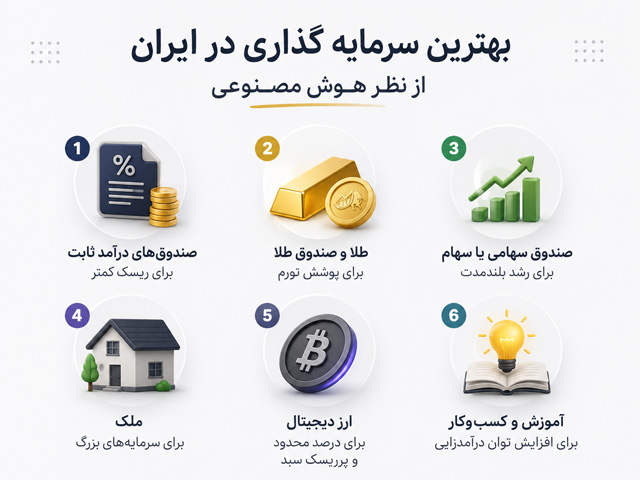
اگر سؤال «بهترین سرمایه گذاری در ایران چیست؟» را از مدلهای مختلف بپرسید، پاسخها معمولاً حول این گزینهها میچرخند:
- صندوقهای درآمد ثابت برای ریسک کمتر
- طلا و صندوق طلا برای پوشش تورم
- صندوق سهامی یا سهام برای رشد بلندمدت
- ملک برای سرمایههای بزرگ
- ارز دیجیتال برای درصد محدود و پرریسک سبد
- آموزش و کسبوکار برای افزایش توان درآمدزایی
خروجی هوش مصنوعی باید نقطه شروع تحقیق باشد، نه آخرین مرحله تصمیم. برای نتیجه بهتر، مقدار سرمایه، افق زمانی، نیاز به نقدشوندگی و تحمل زیان را در سؤال مشخص کنید.
بهترین برنامه و بهترین سایت سرمایه گذاری ایرانی
هیچ برنامهای فقط به دلیل ظاهر حرفهای، تبلیغات گسترده یا وعده سود بالا معتبر نیست. بهترین سایت سرمایه گذاری ایرانی سایتی است که نوع فعالیت، مجوز، شرکت مالک، کارمزد، شیوه نگهداری دارایی و شرایط برداشت را شفاف اعلام کند.
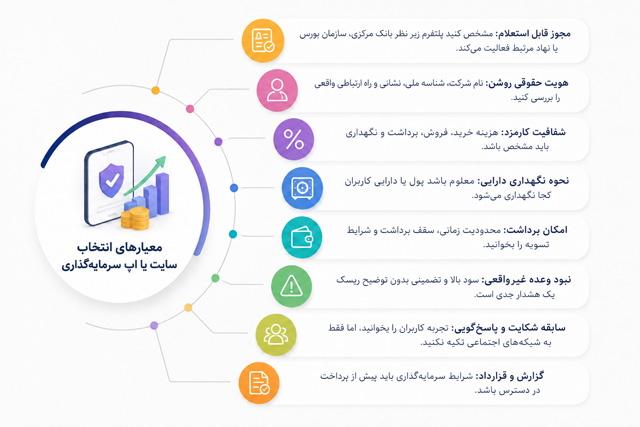
معیارهای انتخاب سایت یا اپ سرمایهگذاری
- مجوز قابل استعلام: مشخص کنید پلتفرم زیر نظر بانک مرکزی، سازمان بورس یا نهاد مرتبط فعالیت میکند.
- هویت حقوقی روشن: نام شرکت، شناسه ملی، نشانی و راه ارتباطی واقعی را بررسی کنید.
- شفافیت کارمزد: هزینه خرید، فروش، برداشت و نگهداری باید مشخص باشد.
- نحوه نگهداری دارایی: معلوم باشد پول یا دارایی کاربران کجا نگهداری میشود.
- امکان برداشت: محدودیت زمانی، سقف برداشت و شرایط تسویه را بخوانید.
- نبود وعده غیرواقعی: سود بالا و تضمینی بدون توضیح ریسک یک هشدار جدی است.
- سابقه شکایت و پاسخگویی: تجربه کاربران را بخوانید، اما فقط به شبکههای اجتماعی تکیه نکنید.
- گزارش و قرارداد: شرایط سرمایهگذاری باید پیش از پرداخت در دسترس باشد.
اپلیکیشن کارگزاریها، سامانه صندوقها، برنامه بانکها و سکوهای تأمین مالی جمعی کاربرد یکسانی ندارند. بنابراین بهجای تهیه یک فهرست کلی، ابتدا نوع سرمایهگذاری خود را مشخص و سپس پلتفرمهای همان حوزه را مقایسه کنید.
اشتباهات رایج در انتخاب سرمایهگذاری
خرید پس از رشد هیجانی قیمت
بسیاری از افراد زمانی وارد بازار میشوند که خبر رشد قیمت همهجا منتشر شده است. این رفتار میتواند به خرید در قیمت بالا و فروش در دوره اصلاح منجر شود.
ورود تدریجی و داشتن برنامه، ریسک زمانبندی را کمتر میکند.
قرار دادن تمام سرمایه در یک بازار
تنوعبخشی یکی از اصول مدیریت ریسک است. قرار دادن کل پول در طلا، دلار، بورس یا رمزارز باعث میشود نتیجه سبد کاملاً به همان بازار وابسته باشد.
استفاده از پول ضروری یا قرضی
سرمایهگذاری با پول اجاره، درمان، اقساط یا وام پرهزینه میتواند فرد را مجبور کند در زمان نامناسب دارایی خود را بفروشد.
توجه به سود اسمی و نادیده گرفتن تورم
اگر سرمایه در یک سال ۳۰ درصد رشد کند اما هزینه زندگی و قیمت کالاها بیشتر افزایش یافته باشد، قدرت خرید واقعی لزوماً بیشتر نشده است.
بازده واقعی پس از کسر تورم و هزینههای معامله اهمیت دارد.
اعتماد به سود تضمینی
هرچه وعده سود بالاتر و توضیح ریسک کمتر باشد، باید محتاطتر شوید. مجوز، قرارداد، تضامین و امکان برداشت را پیش از انتقال وجه بررسی کنید.
نداشتن استراتژی خروج
پیش از خرید مشخص کنید در چه شرایطی سود را ذخیره میکنید، چه زمانی زیان را میپذیرید و چه مقدار از سرمایه را برای بلندمدت نگه میدارید.
اشتباه گرفتن معاملهگری با سرمایهگذاری
فارکس، معاملات اهرمی، پراپ تریدینگ و نوسانگیری نیازمند مهارت، زمان و مدیریت ریسک هستند. این فعالیتها را نباید با سپرده، صندوق یا خرید بلندمدت دارایی یکسان دانست.
سرمایهگذاری امن یا پرریسک؟ انتخاب به شرایط شما بستگی دارد
سرمایهگذاری مناسب بیش از آنکه به نام بازار وابسته باشد، به هدف، افق زمانی، نیاز به نقدینگی و تحمل ریسک شما مربوط است.
ممکن است صندوق درآمد ثابت برای پولی که سه ماه دیگر لازم دارید منطقیتر باشد، در حالی که برای سرمایهای با افق پنجساله ترکیبی از طلا و صندوق سهامی کاربرد بیشتری داشته باشد.
برای شروع لازم نیست منتظر یک نقطه کاملاً ایدهآل بمانید؛ اما عجله نیز تصمیم خوبی نیست. ابتدا صندوق اضطراری خود را جدا کنید، سپس بازارها را مقایسه و ورود را به چند مرحله تقسیم کنید.
این رویکرد معمولاً منطقیتر از سرمایهگذاری یکباره در بازاری است که فقط به دلیل رشد اخیر مورد توجه قرار گرفته است.
در این مطلب از خان بورس تلاش کردیم پاسخ دهیم بهترین سرمایه گذاری در ایران چیست و بازارهای مختلف را از نظر ریسک، سرمایه اولیه، نقدشوندگی و افق زمانی مقایسه کنیم.
نتیجه نهایی این است که برای بیشتر افراد، یک سبد متنوع و متناسب با شرایط شخصی از انتخاب تنها یک دارایی منطقیتر است.
جمعبندی سریع
برای تشخیص بهترین سرمایه گذاری در حال حاضر در ایران، باید بهجای دنبال کردن یک پاسخ ثابت، شرایط هر فرد را با ویژگی بازارها تطبیق داد.
- برای ریسک کم: صندوق درآمد ثابت و سپرده بانکی را مقایسه کنید.
- برای حفظ ارزش پول: طلا، صندوق طلا و ابزارهای مبتنی بر طلا قابل بررسیاند.
- برای سرمایه کم: صندوقهای قابل معامله و خرید دورهای انعطاف بیشتری دارند.
- برای رشد بلندمدت: صندوق سهامی، سهام و ملک با بررسی دقیق مطرحاند.
- برای ریسک بسیار بالا: رمزارز فقط باید بخش محدودی از سبد باشد.
- برای افزایش درآمد: سرمایهگذاری روی مهارت یا کسبوکار را نادیده نگیرید.
این پاسخ شرطی و دستهبندیشده، دقیقتر از معرفی یک بازار بهعنوان بهترین سرمایه گذاری برای همه افراد است.
سوالات متداول
بهترین سرمایه گذاری در ایران چیست؟
برای همه افراد یک پاسخ ثابت وجود ندارد. افراد ریسکگریز میتوانند صندوق درآمد ثابت و سپرده را بررسی کنند؛ طلا برای حفظ ارزش پول کاربرد دارد؛ صندوق سهامی، سهام و ملک بیشتر با افق بلندمدت هماهنگاند و رمزارز گزینهای بسیار پرریسک است.
بهترین سرمایه گذاری در حال حاضر در ایران برای افراد ریسکگریز چیست؟
صندوقهای درآمد ثابت، اوراق کمریسک و سپرده بانکی از گزینههای قابل بررسی هستند. پیش از انتخاب، نرخ بازده، نقدشوندگی، زمان تسویه و اعتبار نهاد ارائهدهنده را مقایسه کنید.
با پول کم کجا سرمایهگذاری کنیم؟
صندوقهای درآمد ثابت، صندوق طلا و سایر صندوقهای قابل معامله امکان شروع با مبالغ پایینتر را فراهم میکنند. خرید تدریجی و تنوعبخشی برای سرمایهگذار خرد معمولاً از ورود یکباره مناسبتر است.
برای سرمایهگذاری چی بخریم؟
انتخاب دارایی به هدف شما بستگی دارد. برای حفظ ارزش پول میتوان طلا را بررسی کرد؛ برای ریسک کمتر صندوق درآمد ثابت و برای رشد بلندمدت صندوق سهامی، سهام یا ملک مطرحاند.
صندوق درآمد ثابت بهتر است یا سپرده بانکی؟
صندوق درآمد ثابت در بسیاری از موارد نقدشوندگی و انعطاف بیشتری دارد، اما بازده و زمان تسویه صندوقها متفاوت است. سپرده بانکی قرارداد مشخصتری دارد، ولی برداشت زودهنگام ممکن است مشمول نرخ شکست شود.
طلا بهتر است یا صندوق طلا؟
طلای فیزیکی امکان مالکیت مستقیم دارد، اما نگهداری و اصالت آن مهم است. صندوق طلا خریدوفروش آنلاین و نگهداری سادهتری دارد، ولی قیمت آن ممکن است با NAV فاصله داشته باشد و معامله آن به ساعات بازار محدود است.